
Bonus casa e misure per l’immobiliare nella Finanziaria 2021.
Tante proroghe e alcune novità: ecco cosa riserva alla casa e all’edilizia la Legge di Bilancio per il 2021, pubblicata in Gazzetta Ufficiale del 30 dicembre 2020, n. 178. Una Legge che quest’anno è passata un po’ in sordina, tra un Dpcm e un indice Rt, ma che conferma le molte agevolazioni fiscali per chi sta sistemando l’abitazione. Vediamole insieme.
Affitti brevi, cedolare applicabile solo per 4 immobili all’anno (art. 1, commi 596 e 597).
A partire dal 2021 gli immobili affittati con la formula breve (ovvero con contratti di durata non superiore a 30 giorni) possono applicare la cedolare secca al 21% solo in caso di destinazione alla locazione breve di non più di 4 appartamenti per ciascun periodo d’imposta.
Negli altri casi l’attività di locazione breve, da chiunque esercitata, si presume infatti svolta in forma imprenditoriale e per questi soggetti è necessaria l’apertura di una partita iva.
La disposizione si applica anche per i contratti stipulati tramite soggetti che esercitano attività di intermediazione immobiliare o tramite soggetti che gestiscono portali telematici, mettendo in contatto persone in cerca di un immobile con persone che dispongono di appartamenti da destinare all’affitto.
Proroga del bonus ristrutturazioni, ecobonus ecc. (art. 1, commi 58 e 59).
Le diverse detrazioni fiscali relative agli interventi sugli immobili (ristrutturazioni edilizie, risparmio energetico, bonus facciate, sismabonus, bonus mobili, ecobonus parti comuni degli edifici, eco-sismabonus, bonus verde) vengono prorogate fino al 31 dicembre 2021.
Bonus mobili, alzato il tetto di spesa (art. 1, comma 58, lett. b), punto 2).
Il tetto di spesa su cui calcolare il bonus mobili passa da 10.000 a 16.000 euro. Ricordiamo che questa detrazione si applica esclusivamente alle spese per arredi ed elettrodomestici sostenute nel 2021 e collegati a lavori di ristrutturazione iniziati a decorrere dal 1° gennaio 2020.
Sostituzione del gruppo elettrogeno di emergenza (art. 1, comma 60).
Tra gli interventi che danno diritto al cosiddetto “bonus ristrutturazioni” viene inserita una detrazione pari al 50% della spesa per gli interventi di sostituzione del gruppo elettrogeno di emergenza esistente con generatori di emergenza a gas di ultima generazione.
Bonus idrico (art. 1, commi 61-64).
Viene riconosciuto, nel limite di spesa previsto da un apposito fondo finanziato con 20 milioni di euro per l’anno 2021, un bonus idrico (che non costituisce reddito imponibile e non rileva ai fini del calcolo dell’Isee) pari a 1.000 euro per ciascun beneficiario, da utilizzare entro il 31.12.2021 per interventi di “sostituzione di vasi sanitari in ceramica con nuovi apparecchi a scarico ridotto e di apparecchi di rubinetteria sanitaria, soffioni doccia e colonne doccia esistenti con nuovi apparecchi a limitazione di flusso d’acqua, su edifici esistenti, parti di edifici esistenti o singole unità immobiliari”.
Le spese oggetto di agevolazione sono quelle sostenute per:
• la fornitura e la posa in opera di vasi sanitari in ceramica con volume massimo di scarico uguale o inferiore a 6 litri e relativi sistemi di scarico, compresi le opere idrauliche e murarie collegate e lo smontaggio e la dismissione dei sistemi preesistenti;
• la fornitura e l’installazione di rubinetti e miscelatori per bagno e cucina, compresi i dispositivi per il controllo di flusso di acqua con portata uguale o inferiore a 6 litri al minuto, e di soffioni doccia e colonne doccia con valori di portata di acqua uguale o inferiore a 9 litri al minuto, compresi le eventuali opere idrauliche e murarie collegate e lo smontaggio e la dismissione dei sistemi preesistenti”.
Le modalità e i termini per la richiesta e l’ottenimento del bonus in questione saranno definiti con Decreto Ministeriale, che dovrà essere emanato entro 60 giorni dall’entrata in vigore della Legge di Bilancio.
Modifiche al Superbonus al 110% e proroga durata (art. 1, comma 66).
Vengono apportate alcune modifiche al pur recente art. 119 del D.L. n. 34/2020, il famoso Superbonus al 110%.
Anzitutto, il periodo di vigenza del Superbonus (sia per i lavori di efficientamento energetico sia per i lavori di miglioramento sismico) viene prolungato fino al 30 giugno 2022.
Si stabilisce inoltre che il numero di quote annuali di pari importo in cui ripartire il beneficio relativo all’anno 2022 sia pari a 4, rispetto alle 5 normalmente previste per quest’agevolazione.
Inoltre per alcuni interventi, per i quali alla data del 30 giugno 2022 siano stati effettuati lavori per almeno il 60% dell’intervento complessivo, la detrazione del 110% spetterà per le spese sostenute entro il 31 dicembre 2022 (per gli Iacp addirittura entro il 30 giugno 2023).
Viene altresì esteso il novero degli interventi “trainati”, ovvero quelli che possono beneficiare del Superbonus al 110%, se eseguiti congiuntamente ai cosiddetti interventi trainanti: vengono inseriti quelli per la coibentazione del tetto, per i quali si può “limitare il concetto di superficie disperdente al solo locale sottotetto eventualmente esistente”, e quelli disciplinati dall’art. 16-bis, comma 1, lettera e), Tuir (e cioè gli interventi per l’eliminazione delle barriere architettoniche) anche ove effettuati in favore di persone di età superiore a 65 anni.
Viene precisato che un’unità immobiliare può ritenersi “funzionalmente indipendente” qualora sia dotata di almeno tre delle seguenti installazioni o manufatti di proprietà esclusiva: impianti per l’approvvigionamento idrico; impianti per il gas; impianti per l’energia elettrica; impianto di climatizzazione invernale”.
Si prevede che possano accedere al Superbonus anche gli edifici privi di attestato di prestazione energetica perché sprovvisti di copertura, di uno o più muri perimetrali, o di entrambi, purché al termine degli interventi, che devono comprendere pure quelli isolamento termico di cui alla lettera a) del comma 1, dell’art. 119, d.l. n. 34/2020 citato, raggiungano una classe energetica in fascia A.
La maggiorazione della spesa prevista per interventi antisismici in particolari Comuni viene prorogata fino al 30 giugno 2022 e viene estesa ai Comuni interessati da tutti gli eventi sismici verificatisi dopo l’anno 2008 dove sia stato dichiarato lo stato di emergenza.
Per gli interventi di installazione di infrastrutture per la ricarica di veicoli elettrici negli edifici, il tetto di spesa viene diversificato in base alle diverse tipologie di edifici.
Si ammettono, tra i soggetti che possono beneficiare del Superbonus, le persone fisiche, al di fuori dell’esercizio di attività di impresa, arte o professione, con riferimento agli interventi su edifici composti da 2 a 4 unità immobiliari distintamente accatastate, anche se posseduti da un unico proprietario o in comproprietà da più persone fisiche.
Infine si stabilisce che, in caso di realizzazione di interventi ammessi al Superbonus, sul cartello esposto presso il cantiere deve essere indicata, in un luogo ben visibile e accessibile, la seguente dicitura: Accesso agli incentivi statali previsti dalla legge 17 luglio 2020, n. 77, superbonus 110 per cento per interventi di efficienza energetica o interventi antisismici.
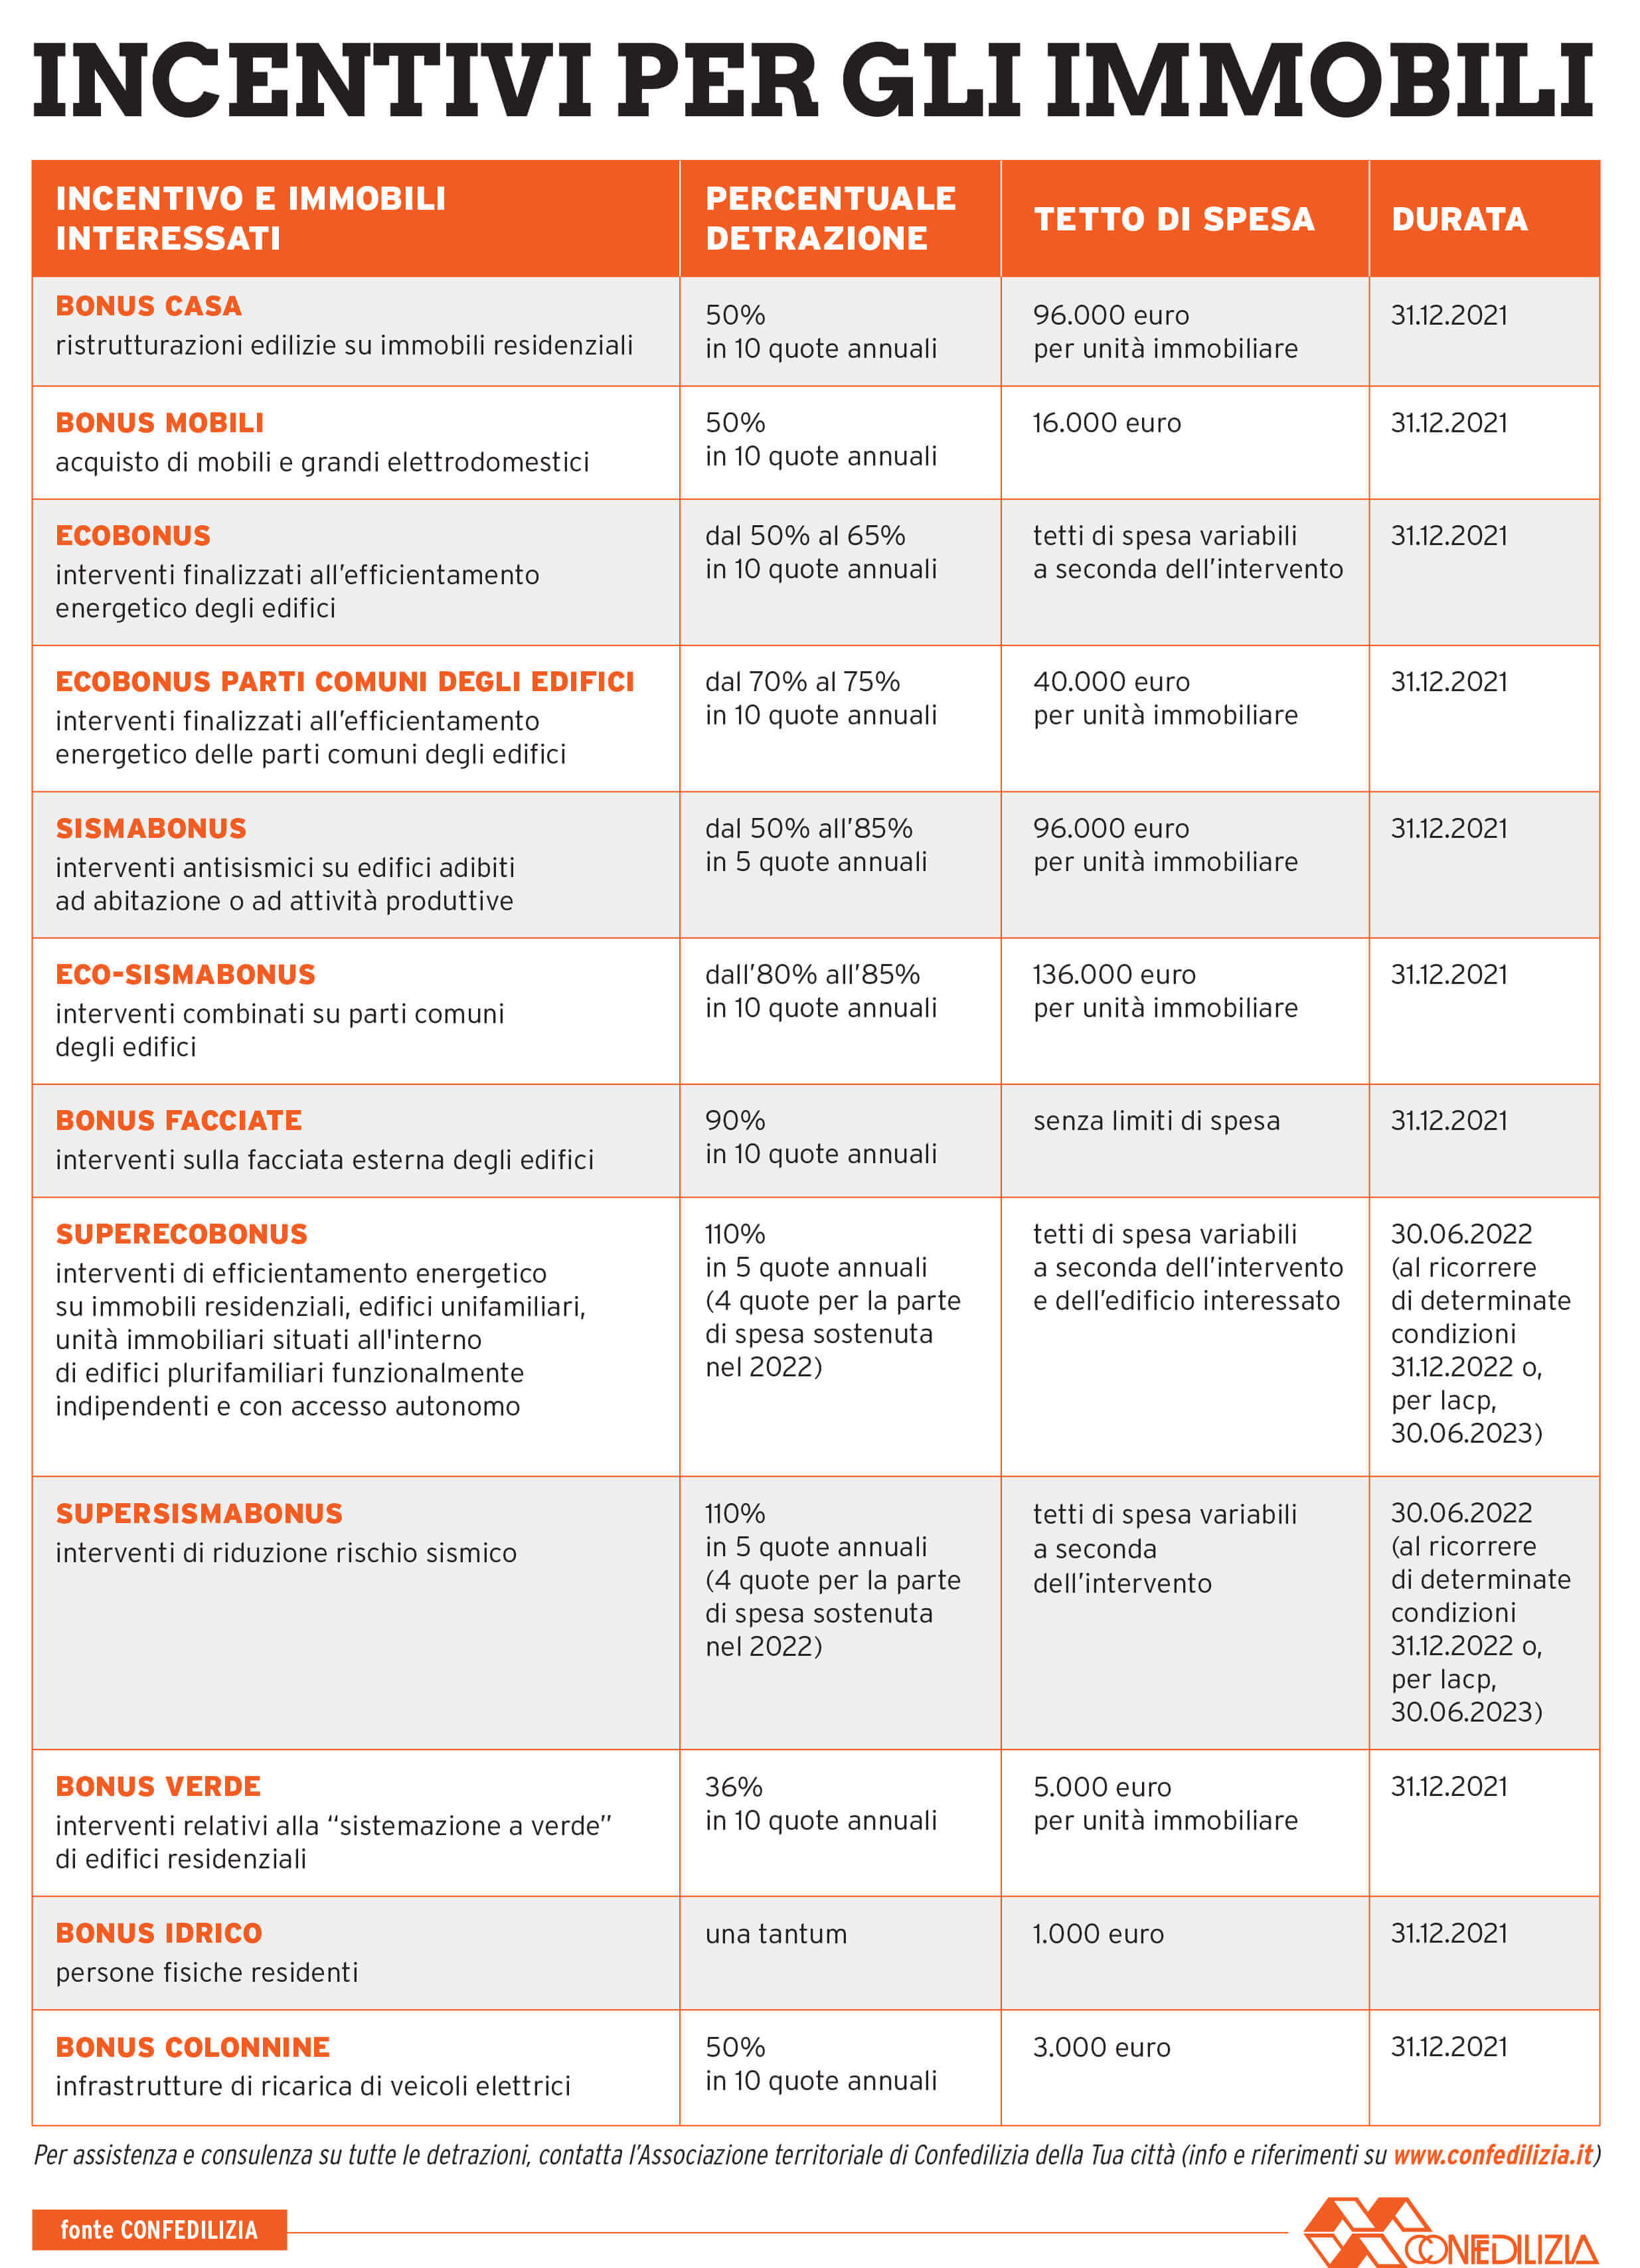
Un quadro generale in merito alle diverse tipologie di agevolazioni, importi e durate, è fornita dalla seguente tabella predisposta da Confedilizia.
Esenzione IMU per il settore turistico (art.1, commi 599 e 600).
In considerazione degli effetti connessi all’emergenza epidemiologica da COVID-19 per l’anno 2021 non è dovuta la prima rata dell’IMU relativa a:
– immobili adibiti a stabilimenti balneari marittimi, lacuali e fluviali, nonché immobili degli stabilimenti termali;
– immobili rientranti nella categoria catastale D/2 e relative pertinenze, immobili degli agriturismi, dei villaggi turistici, degli ostelli della gioventù, dei rifugi di montagna, delle colonie marine e montane, degli affittacamere per brevi soggiorni, delle case e appartamenti per vacanze, dei bed and breakfast, dei residence e dei campeggi, a condizione che i relativi soggetti passivi siano anche gestori delle attività ivi esercitate;
– immobili rientranti nella categoria catastale D in uso da parte di imprese esercenti attività di allestimenti di strutture espositive nell’ambito di eventi fieristici o manifestazioni;
– immobili destinati a discoteche, sale da ballo, night club e simili, a condizione che i relativi soggetti passivi siano anche gestori delle attività ivi esercitate.
NUOVO TASSO INTERESSE LEGALE.
Il tasso di interesse legale è utilizzato per calcolare, fra le altre cose, gli interessi maturati sui depositi cauzionali o gli interessi da ravvedimento operoso.
Tale tasso, definito alla fine di ogni anno per l’anno successivo, continua a variare e, ultimamente, con flessioni sempre negative. Con Decreto del Ministero dell’Economia e delle Finanze dell’11 dicembre 2020, pubblicato in GU n. 310 del 15/12/2020, tale tasso è stato infatti abbassato allo 0,01% per l’anno 2021 (per l’anno 2020 era 0,05%).
Riportiamo di seguito, per completezza di informazione, le variazioni temporali del tasso di interesse legale dal 1990 ad oggi:
• 5%dal 21 aprile 1942 al 15 dicembre 1990 (C.C. art. 1284)
• 10% dal 16 dicembre 1990 al 31 dicembre 1996 (Legge 26.11.90 n. 353, art. 19)
• 5% dal 1° gennaio 1997 al 31 dicembre 1998 (Legge 23.12.96 n. 662, art. 2, comma 185)
• 2,5% dal 1° gennaio 1999 al 31 dicembre 2000 (D.M. 10.12.1998 – G.U. n. 289 dell’11.12.1998)
• 3,5% dal 1° gennaio 2001 al 31 dicembre 2001 (D.M. 11.12.2000 – G.U. 292 del 15.12.2000)
• 3% dal 1° gennaio 2002 al 31 dicembre 2003 (D.M. 11.12.2001 – G.U. 290 del 14.12.2001)
• 2,5% dal 1° gennaio 2004 al 31 dicembre 2007 (D.M. 1.12.2003 – G.U. n. 286 del 10.12.2003)
• 3% dal 1° gennaio 2008 al 31 dicembre 2009 (D.M. 12.12.2007 – G.U. n. 291 del 15.12.2007)
• 1% dal 1° gennaio 2010 al 31 dicembre 2010 (D.M. 04.12.2009 – G.U. n. 291 del 15.12.2009)
• 1,5% dal 1° gennaio 2011 al 31 dicembre 2011 (D.M. del 07.12.2010 – G.U. n. 292 del 15.12.2010)
• 2,5% dal 1° gennaio 2012 al 31 dicembre 2013 (D.M. del 12.12.2011 – G.U. n. 291 del 15.12.2011)
• 1% dal 1° gennaio 2014 al 31 dicembre 2014 (D.M. del 12.12.2013 – G.U. n. 292 del 13.12.2013)
• 0,5% dal 1° gennaio 2015 al 31 dicembre 2015 (D.M. del 11.12.2014 – G.U. n. 290 del 15.12.2014)
• 0,2% dal 1° gennaio 2016 al 31 dicembre 2016 (D.M. del 11.12.2015 – G.U. n. 291 del 15.12.2015)
• 0,1% dal 1° gennaio 2017 al 31 dicembre 2017 (D.M. del 7.12.2016 – G.U. n. 291 del 14.12.2016)
• 0,3% dal 1° gennaio 2018 (D.M. del 13.12.2017 – G.U. n. 292 del 15.12.2017)
• 0,8% dal 1° gennaio 2019 (D.M. del 12.12.2018 – G.U. n.291 del 15.12.2018)
• 0,05% dal 1° gennaio 2020 (D.M. del 12.12.2019 – G.U. n.291 del 14.12.2019)
• 0,01% dal 1° gennaio 2021 (D.M. del 11.12.2020 – G.U. n.310 del 15.12.2020)
POTREBBE INTERESSARTI ANCHE:
Bonus 110% per prime e seconde case: come funziona?
Tasso di interesse legale allo 0,5%: quale effetto sul deposito cauzionale versato dall’inquilino?
